财经杂谈 · 俄乌和谈
俄乌和谈重启:市场交易的是「谈」,不是「停」
10 月 21 日,普京在圣彼得堡会见美国特使威特科夫后,俄方表示原则上准备在 11 月 10 日前后重启俄美乌三方会谈,同时拒绝能源停火。过去两周,小麦和卢布对和谈消息的反应最直接;油价仍被中东局势托在高位,和谈只是其中一股较小的力量。
· 行情数据截至 10 月 21 日收盘(欧洲个股为 10 月 20 日收盘)
不构成投资建议
事件本身谈判通道重启,没有停火,也没有协议
普京与威特科夫在圣彼得堡康斯坦丁宫会谈约 3 小时,这是两人第 9 次面谈。会后,克宫助理乌沙科夫称,俄方原则上准备在 11 月 10 日前后重启三方会谈,议题是冲突结束后的俄乌安全体系,地点可能在阿布扎比。上一轮由美方斡旋的谈判停在今年 2 月,随后美以对伊朗开战。
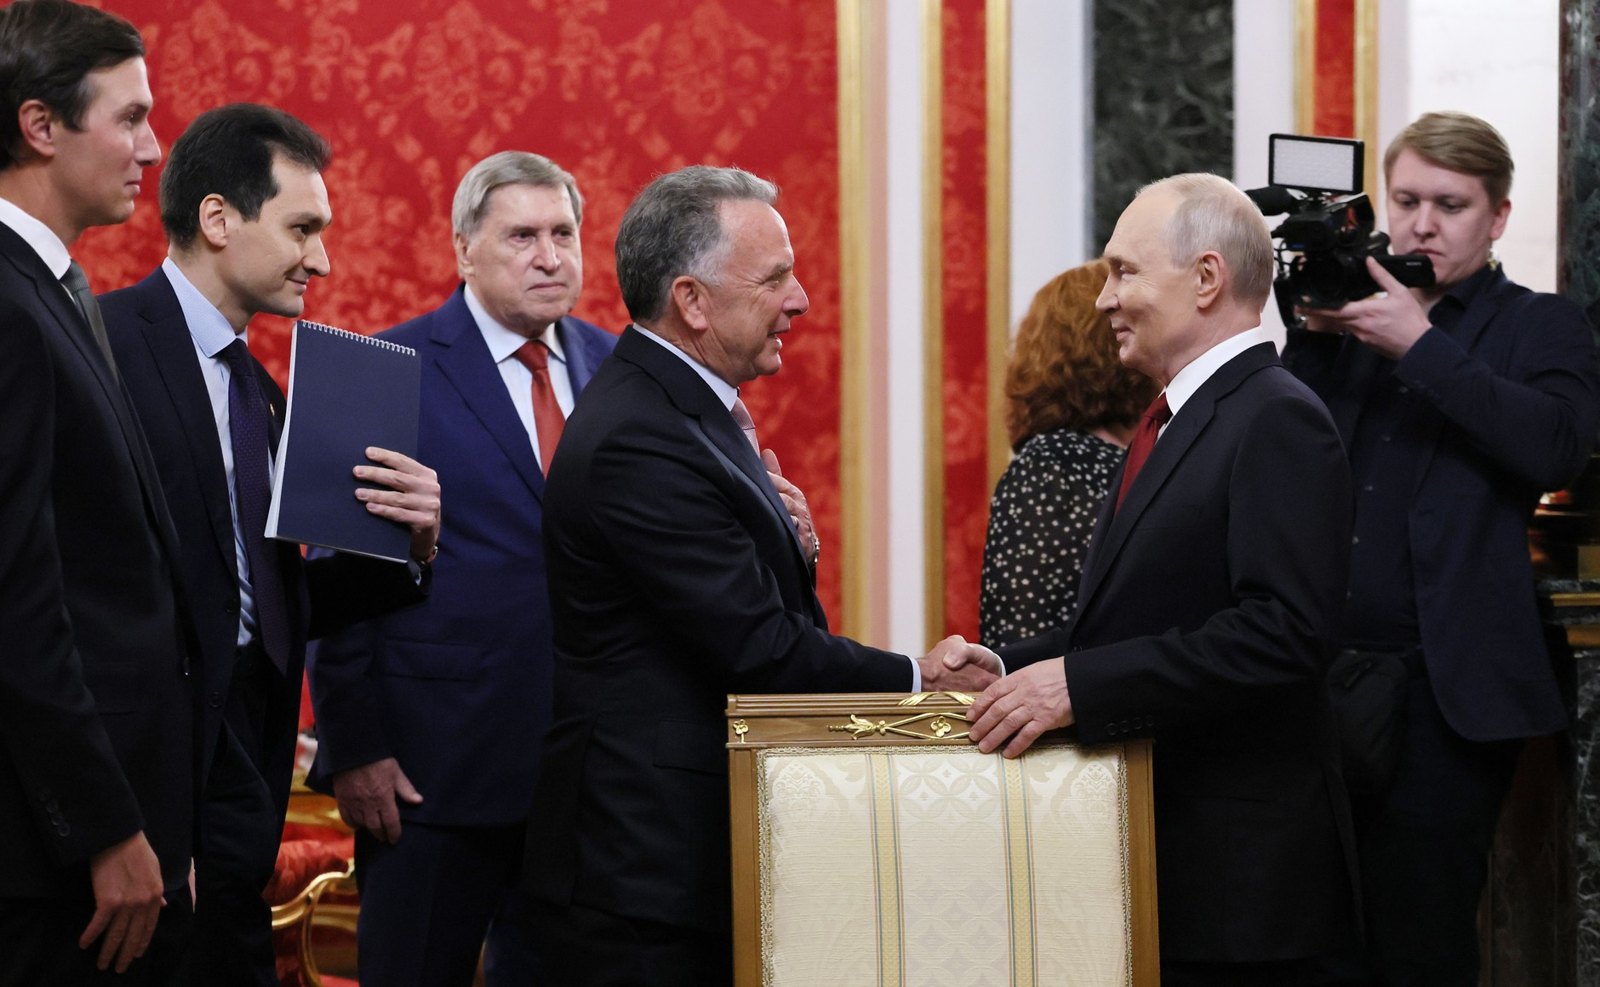
俄方的态度并不热络。乌沙科夫称威特科夫转达的欧洲与基辅新思路「没有多少实质」;克宫发言人佩斯科夫说,普京不考虑能源停火,「俄罗斯需要的是和平,而不是停火」。乌克兰方面,泽连斯基 10 月 21 日首次公开表示可以接受沿现有战线冻结,安全保障之后再谈,并支持最晚在 11 月初举行会谈。特朗普当天说,结束这场战争「也许是我们离得最近的一次」。中国社科院俄罗斯东欧中亚研究所研究员张弘的判断更为审慎:停滞多时的谈判通道重新激活,进入了美乌和美俄预谈判阶段,「还不是实质性的和谈开启」。
- 2 月上一轮美方斡旋的俄乌谈判停摆,随后美以对伊朗开战。
- 9 月 5 日普京在莫斯科会见威特科夫与库什纳。
- 10 月 9 日特朗普宣布与俄方达成柴油供应协议;美国财政部海外资产控制办公室发布第 135 号通用许可,放行俄产柴油交易至 2027 年 4 月 7 日。
- 10 月 11 日特朗普宣布俄乌「能源停火」即时生效,俄方未予确认。
- 10 月 12 日欧盟通过史上规模最大的制裁名单,涉及约 1600 个俄军工相关个人与实体。
- 10 月 15 日乌克兰恢复打击俄炼油厂,梁赞炼油厂遇袭起火,「能源停火」破裂。
- 10 月 15–16 日欧盟布鲁塞尔峰会上,芬兰、奥地利、德国领导人拒绝把约 2000 亿欧元冻结俄资产交由美方处置。
- 10 月 16 日特朗普签令豁免《格雷厄姆制裁俄罗斯和伊朗法》中的对俄关税条款;国务卿鲁比奥 10 月 18 日称这是 60 天暂停。
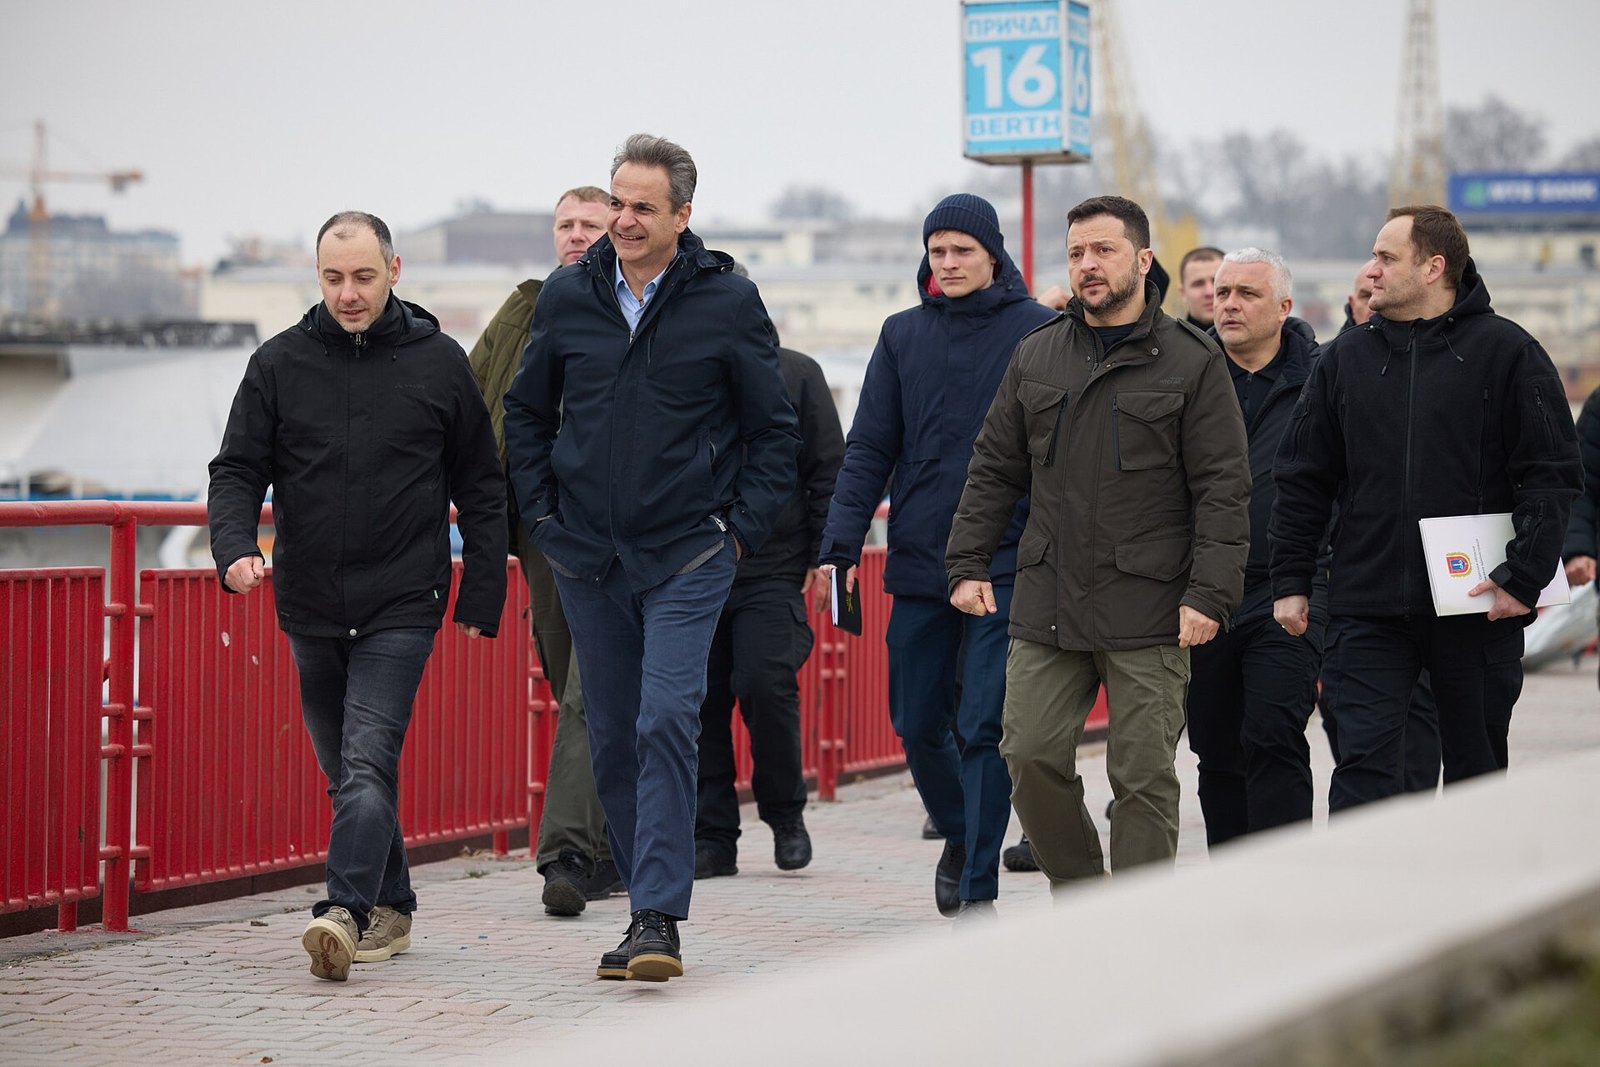
- 10 月 20 日泽连斯基与威特科夫等人在奥斯陆会谈,议题包括安全保障、战后繁荣计划、领土、制裁与部分停火。
- 10 月 21 日普京在圣彼得堡会见威特科夫;俄方称原则上准备重启三方会谈,乌方表示支持。
- 10 月 22 日凌晨导弹再袭基辅;据俄方,首船俄柴油当天从波罗的海港口启航赴美。
利好利空小麦和卢布反应最直接,油价仍看中东
下表的方向指「和谈推进」这一因素本身对各类资产的作用,依据是 10 月 8 日至 21 日已经发生的行情和机构看法。
| 资产 | 方向 | 幅度/把握 | 理由 |
|---|---|---|---|
| 小麦 | 利空,偏跌 | 幅度大把握中 | CBOT 小麦两周跌 8.0%,行业周评称是在和平乐观情绪下被抛售;但乌克兰出口仍处低位,实物供应并未改善。 |
| 卢布 | 利好,偏涨 | 幅度中把握中 | 10 月 21 日升至每美元 81.85 卢布,为 8 月 7 日以来最强;Freedom Finance 分析师 Chernov 认为部分预期已经计入报价。 |
| 柴油、成品油 | 利空,偏跌 | 幅度小把握中 | 俄柴油回流市场,但高盛估计只能让美湾和欧洲柴油批发价每桶下降 1–2 美元;俄乌互袭炼油厂又在反向支撑价格。 |
| 原油(Brent) | 利空,偏跌 | 幅度小把握低 | 和谈是边际压力,但两周 Brent 仍涨 4.4%,10 月 21 日收于 108.82 美元,主导因素是中东航运遇袭。 |
| 欧洲天然气(TTF) | 利空,偏跌 | 幅度小把握低 | 缓和可能压低风险溢价,但两周 TTF 涨 10.9%,欧盟储气率比五年均值低 15.9 个百分点。 |
| 欧洲军工股 | 方向不明 | 幅度中把握低 | 和谈削弱即时需求的说法,但美国对乌支持动摇反而推高欧洲自主采购预期;10 月 16 日后板块有所回落。 |
| 化肥 | 利空,偏跌 | 幅度小把握低 | 普京提出可向美国大量供应化肥;欧美化肥股两周走势分化。 |
| 黄金 | 中性 | 幅度小把握中 | COMEX 黄金两周基本持平(−0.2%),主导因素是美联储加息预期,而非俄乌避险需求。 |
| 美国军工股 | 中性 | 幅度小把握中 | 走势主要由中东战事和美国国防预算决定,与俄乌消息相关性弱。 |
| 欧元兑美元 | 中性 | 幅度小把握中 | 理论上缓和利好欧元,但两周欧元兑美元与美元指数的变动都在 0.5% 以内。 |
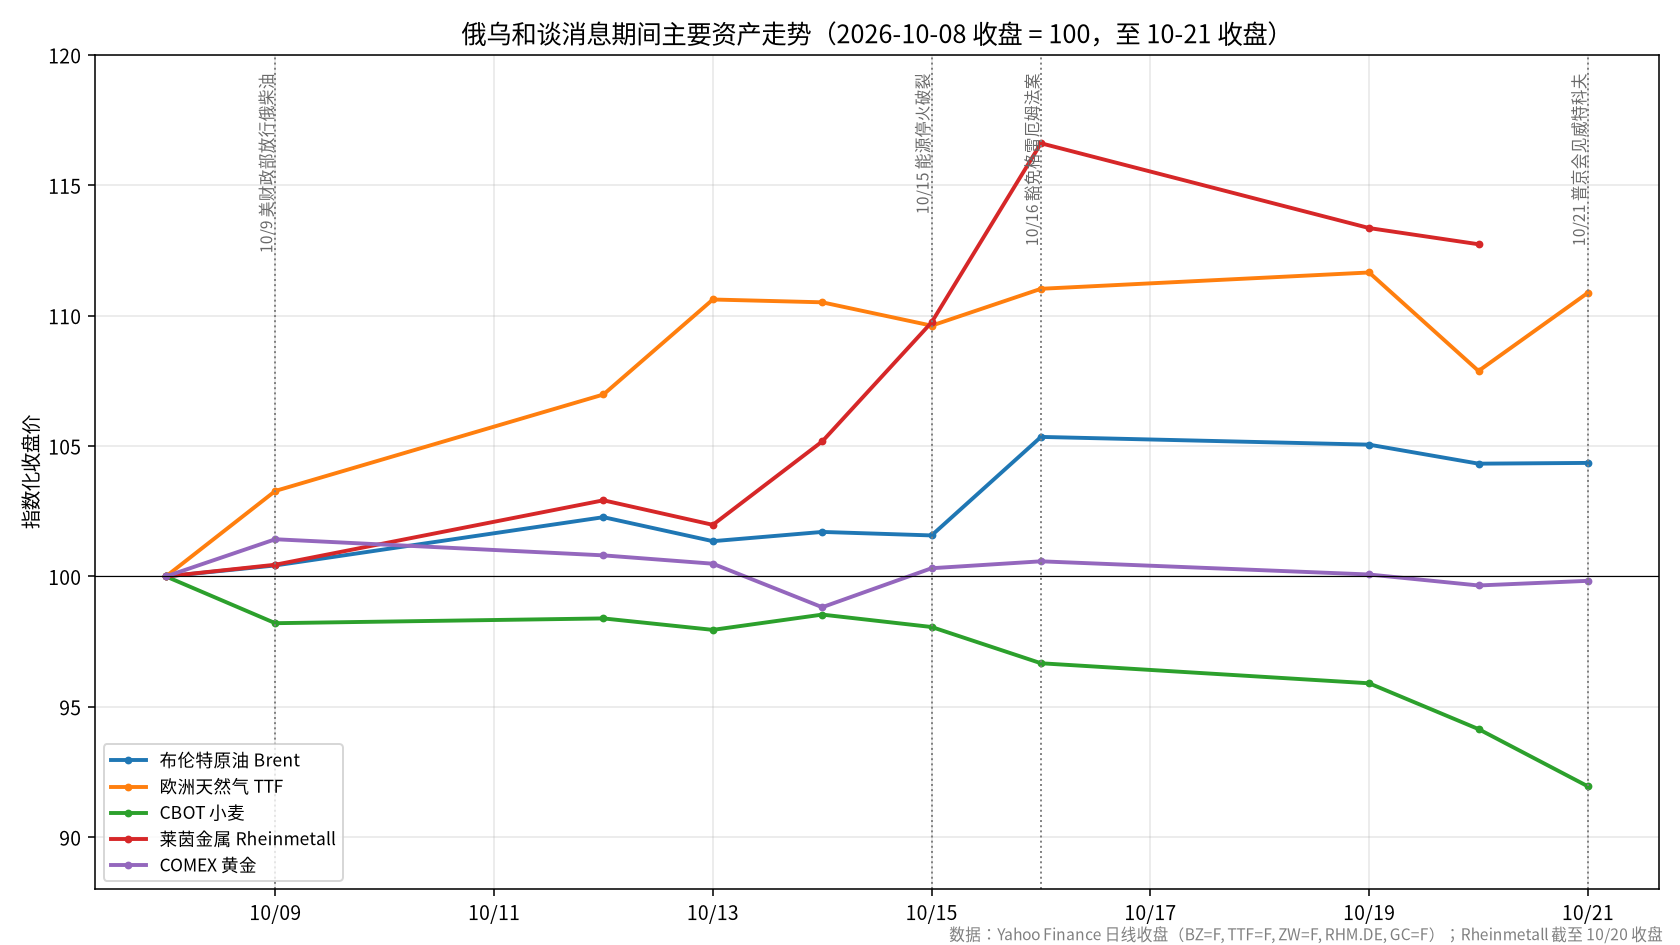
油价的走势最能说明和谈的分量。10 月 12 日「能源停火」宣布后,Brent 早盘一度跌 1.3% 至 103.35 美元,午盘便收复失地;10 月 20 日盘中触及 5 个月高位,21 日收于 108.82 美元。推动油价的主要是 2 月以来的美伊战争与霍尔木兹海峡的航运袭击:据 Kpler 数据,过去两周至少有 18 起船只遇袭,胡塞武装还袭击了沙特设施。BOK Financial 的 Kissler 认为,俄乌和平协议可能释放紧张的全球柴油供应,近来是原油的利空因素;但在中东局势面前,这股力量只是边际的。
欧洲军工股则显示了另一种逻辑。莱茵金属 10 月 16 日单日上涨 5.4%,当天的涨势被归因于市场对美国援乌的怀疑和布鲁塞尔峰会;10 月 19 日收跌 2.8%,同日 BAE、Leonardo 小幅下跌,欧洲航空防务 ETF 较 16 日回落 2.1%。和谈对这个板块的方向,市场还没有给出一致答案。
对国内投资者的影响传导集中在农产品,能源和军工另有主线
10 月 8 日至 21 日,上证指数下跌 2.6%,恒生指数下跌 0.6%,两者都看不出明显的俄乌驱动。和谈消息传到国内,最清楚的一条路径是农产品;能源、军工、黄金板块的走势,主要由中东局势、美联储预期和板块自身因素决定。
-
商品 · 农产品
利空,偏跌相关方向
- 豆粕
- 饲料与谷物
- 尿素
大商所豆粕主力两周下跌 3.7%,与国际谷物在和谈预期下的抛售同步。化肥方面,中信期货的能化要闻提到尿素「外需支撑力度不及预期」。
-
A股 · 能源与航运
方向不明相关方向
- 油气开采
- 炼化
- 油运
和谈对油价是边际利空,但中东局势仍是主线。油气 ETF 两周下跌 3.1%,同期中国石油、中国海油分别上涨 8.4% 和 2.4%,板块内部走势不一。华泰证券 10 月 19 日认为,美伊冲突未解、炼化能力难以改善,柴油价格或仍将位于高位。油运龙头招商轮船两周下跌 20.1%;中信证券 10 月 12 日看多油轮板块,依据是中东原油出口恢复与运力损失,没有涉及俄乌。
-
A股 · 军工
方向不明相关方向
- 航空装备
- 船舶制造
军工 ETF 两周下跌 2.3%,板块内部涨跌互现。东方证券 10 月 21 日的军工周报以「板块内部分化,市场对传统白马关注度有所提升」概括近期走势。
-
黄金
中性相关方向
- 沪金
- 黄金 ETF
- 黄金采矿
沪金主力两周下跌 0.7%。新华财经汇总的多家期货公司观点认为,压制金价的主要是美联储加息预期。
-
港股
中性相关方向
- 能源
- 航运
- 有色金属
恒生指数两周下跌 0.6%,能源、航运与有色板块的代表性权重股变动都在 2% 以内,看不出与和谈消息的直接联系。
-
汇率
中性相关方向
- 人民币兑美元
- 人民币兑卢布
人民币兑美元中间价 10 月 21 日报 6.7192;在岸人民币两周由 6.7045 升至 6.6779,幅度不足 0.5%。卢布走强较为明显,人民币兑卢布在莫斯科交易所触及 12.25。
权威机构观点俄柴油回流的影响有限
10 月至 11 月新增的俄柴油,只能让美湾与欧洲的柴油批发价每桶下降 1–2 美元;12 月 Brent 预测从 85 美元上调至 90 美元。
“A peace deal between Ukraine & Russia could unlock the tight global diesel supplies that have been a major contributor to the crude bulls the past few weeks.”(俄乌和平协议可能释放紧张的全球柴油供应,而这正是过去几周推动原油上涨的主要因素之一。)
10 月剩余的 30 万吨俄柴油约合每日 10 万桶,只能部分抵消此前俄海运柴油出口的降幅。谈到能源停火:“Only time will tell how durable it proves to be.”
美伊冲突未解、炼化能力难以改善,柴油价格或仍将位于高位。
网上讨论把和谈和资产挂钩的声音不多
国内社交平台上,关于和谈的讨论以政治和新闻为主,直接谈到投资的帖子很少,互动量也不高。在少数投资向讨论里,能被不同作者相互印证的只有一个看法。
国内散户
地缘溢价回落,油和军工要防兑现。
有小红书作者认为,俄乌出现开战以来最大的缓和信号,地缘溢价如果持续回落,「油价和军工要当心兑现」;另一位作者建议「赌停火的预期仓只放小比例,别因为一条新闻就整体调仓」。两篇笔记的页面都标注「可能含AI生成内容」。股吧里也有个别散户把下跌归因于停火,如「那边要停火,国际金价直接往下砸」。另有一篇荐股风格的笔记借「冻结战线」表态推俄乌重建主题,属个别观点,未见其他讨论呼应。
见于小红书与东方财富股吧,10 月 22 日;互动量均不高。
海外交易圈
小麦在给和谈定价。
英文交易员帖子写道:“Wheat continues to slide as the market prices in a potential Ukraine-Russia deal.”(小麦继续下跌,市场正在为可能的俄乌协议定价。)行业周评 Lachstock 则认为,本周下跌更多是仓位调整而非基本面变化,理由是会谈至少还要三周,而乌克兰出口处于 2011/12 年度以来的最低水平。
见于 X 公开帖子与 Grain Central,10 月 21–22 日。
风险情景能源供给的增量受俄炼厂停产限制
| 情景 | 触发条件 | 市场反应 |
|---|---|---|
| 基准情景 | 三方会谈重启但没有停火。瑞银与 Kpler 指出,即便能源停火持续,俄炼油厂大面积停产也会限制柴油增量;Kpler 数据显示,俄柴油出口已从 1 月的每日 70.6 万桶降至 9 月几乎为零。小麦方面,Lachstock 认为近期下跌属于仓位调整。 |
|
| 和谈推进 | 和谈实质推进。BOK Financial 认为俄柴油回流会令柴油和原油承压;GasRadar 认为真正的缓和是 TTF 最可信的利空催化,但储气水平偏低仍支撑冬季溢价。 |
|
| 谈判停摆 | 谈判再度停摆,俄乌继续互袭能源设施与航运。 |
|
航运端的风险仍是现实的。10 月 15 日,两艘化学品船在罗马尼亚领海内被俄无人机击中;敖德萨港出口受阻,多瑙河上的船只在罗马尼亚、保加利亚水域遇袭;俄克拉斯诺达尔州州长称亚速海与黑海港口实际已停运。SovEcon 已把乌克兰 2026/27 年度谷物出口预测下调 510 万吨至 3300 万吨。期货价格在为和谈定价,实物端的黑海通道并没有恢复。
来源与参考(33)
不构成投资建议