财经杂谈 · 市场
10 月 22 日 A股港股重挫:油价、美债与 AI 账本三重压力
创业板指跌 4.37%,恒生科技指数跌 5.03%,两市近 5000 只股票下跌。路透称,沪深300 收盘较 6 月高点回撤 20.2%,进入技术性熊市。当天的卖压来自三处:中东局势升级推高油价,10 年期美债收益率停在 5% 以上,Meta 和特斯拉的财报再次引出 AI 资本开支的疑问。同一周,央行宣布将研究把主要政策利率从 7 天换成隔夜。
· 行情数据截至 10 月 22 日 A股、港股收盘;海外油价为北京时间 17:37 的盘中价
不构成投资建议
事件本身成长股领跌,亚太同日走低
沪指跌 1.48% 报 3658.03 点,深成指跌 2.96%,创业板指跌 4.37% 报 2576.90 点,科创50 跌 2.78%。全市场 535 只股票上涨、4999 只下跌,55 只跌停;沪深两市成交额约 15287 亿元,比前一日放量约 994 亿元。港股方面,恒指跌 3.03% 报 22934.68 点,恒生科技指数跌 5.03%,创两年新低。韩国 KOSPI 跌 3.52%,日经225 跌 2.65%。
10 月 22 日亚太主要股指涨跌幅
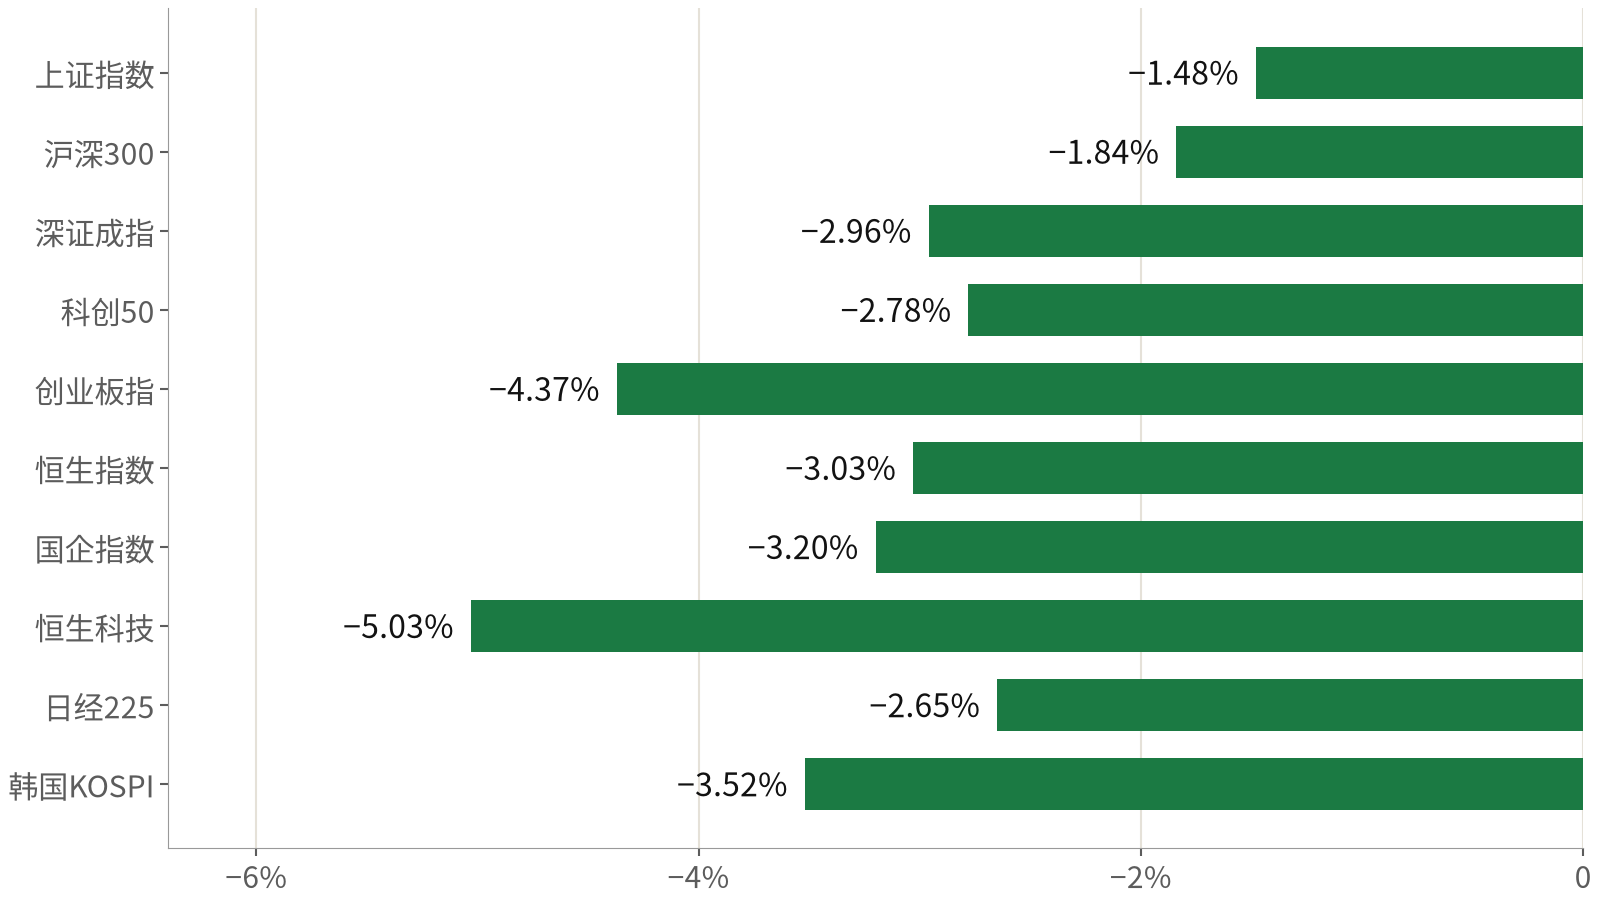
十项指数全部收跌,恒生科技和创业板指跌幅最深,上证指数跌幅最小。
跌幅集中在成长板块。据金鹰基金引用的 WIND 数据,申万一级行业中通信跌 6.17%,传媒跌 4.78%,电子跌 3.60%,轻工跌 3.19%;家电微涨 0.08%,银行、食品饮料、非银金融跌幅都在 1% 以内。光模块、算力硬件个股领跌,部分传媒和 AI 应用股跌停;工商银行、建设银行、中国银行股价则创出历史新高,人形机器人和电机板块逆势走强。创业板指自 10 月 12 日起已连跌 9 个交易日,10 月以来只有 10 月 9 日一天收涨。
- 10 月 12–17 日美联储官员在会前静默期之前发表偏鹰表态;美国 9 月 CPI、PPI 均高于预期。
- 10 月 19 日潘功胜在 2026 金融街论坛年会表示,将研究择机把公开市场主要操作期限换为隔夜。
- 10 月 20 日央行公告 10 月 21 日至 11 月 2 日每天开展隔夜逆回购;伊朗海军称一艘油轮在霍尔木兹海峡南部航道起火。
- 10 月 21 日宁德时代发布三季报后 A股跌 12.03%;市场监管总局召开平台产品和服务质量提升座谈会。
- 10 月 21 日夜美国国务院下令驻沙特非紧急人员和家属撤离;沙特达曼机场、沙巴油田遇袭造成死亡;Meta、特斯拉盘后公布三季报。
- 10 月 22 日 09:20央行公告当日 7 天期逆回购为零,开展 1730 亿元隔夜逆回购。
- 10 月 22 日午间创业板指半日跌 2.77%,韩国综指跌超 3%。
- 10 月 22 日 15:00A股收盘,创业板指跌 4.37%,失守 2600 点。
- 10 月 22 日 16:10港股收盘,恒生科技指数跌 5.03%。
第一股压力:中东升级推高油价
10 月 21 日,美国国务院下令驻沙特的非紧急政府雇员和家属撤离。发言人 Tommy Pigott 说,伊朗支持的胡塞武装对沙特的敌对行动日益增多,包括袭击民用机场和其他关键基础设施。达曼法赫德国王国际机场遇袭,造成 1 人死亡、8 人受伤;沙特防空在阿美沙巴油田上空拦截一架无人机,碎片导致 2 人死亡。CNBC 援引《纽约时报》报道,美以军方已就 11 月中期选举后重新打击伊朗拟定具体计划。
布伦特原油当天涨约 3%,北京时间 17:37 报 112.33 美元;WTI 盘中一度触及 100 美元,随后报 99.58 美元。上海原油期货主力合约涨约 1.8%。金鹰基金的点评描述了传导链条:油价走高推升全球通胀压力,市场担心美联储维持高利率甚至继续加息,贴现率上升,高估值的科技成长股首先承压。
第二股压力:美债高位与 AI 资本开支
10 年期美债收益率 10 月 21 日收于 5.119%,处于 5% 以上的近期高位;10 月 22 日亚洲时段回落约 7 个基点至 5.075%。美联储官员的偏鹰表态集中在 10 月 12 日至 17 日,此后进入会前静默期。路透 10 月 16 日至 20 日的调查显示,100 位经济学家中有 94 位预计 10 月会议维持利率不变,100 位全部预计 12 月加息。
Meta 三季度营收 646.0 亿美元,高于市场预期的 633.7 亿美元,盘后一度上涨 3%。让市场不安的是资本开支:公司把 2026 年资本开支区间收窄到 1350 亿至 1450 亿美元,下限从 1300 亿美元上调,并宣布将发行无投票权的 C 类股。路透称,这一计划重新引发了市场对其资本承诺不断增加的担忧,Meta 盘前转跌约 0.8%。特斯拉的情况正好相反:三季度业绩高于预期,但把 2026 年资本开支指引从 250 亿美元以上下调到约 200 亿美元,股价盘前跌近 5%。KCM Trade 首席市场分析师 Tim Waterer 说:「企业增加支出,市场会担忧;企业削减支出,市场同样会担忧。」10 月 22 日,美股期货下跌 1% 至 2%。
压力沿着持仓传到 A股和港股。光模块、存储、PCB 是 A股 AI 硬件的核心持仓,当天跟随韩国股市和美股期货下跌。中信证券 10 月 18 日的统计显示,主动股基持仓市值最高的 15 只 AI 硬件股较高点累计下跌 41.1%。锂电板块的下跌另有原因:宁德时代 10 月 21 日因三季报利润增速放缓下跌 12.03%,22 日再跌 3.29%,碳酸锂期货主力跌约 3.6%。有色金属当天也下跌,但不在申万跌幅前四,沪铝还小幅上涨。港股另有两项本地因素:市场监管总局召集多家电商和内容平台开质量提升座谈会;路透援引莲花资产洪灏称,内地对离岸信托所得税的申报截止日正是当天,部分创始人卖股筹税。南向资金当天净卖出约 90 亿港元,为连续第七个交易日净卖出。
同一周:央行「换锚」
10 月 19 日,潘功胜在金融街论坛年会上说:「银行间隔夜回购利率实际上已成为央行货币政策调控的目标利率;但与此同时,央行公开市场操作主要品种和主要政策利率的期限还是 7 天,两者并不完全一致。」他表示,将研究择机把公开市场主要操作品种的期限切换为隔夜,公开市场隔夜回购利率将相应成为主要政策利率。次日,央行公告 10 月 21 日至 11 月 2 日每天开展隔夜逆回购,固定利率、数量招标,每天不超过 10000 亿元。
7 天期逆回购自 10 月 20 日起已连续 3 天为零。隔夜逆回购 10 月 21 日为 800 亿元,22 日为 1730 亿元;当天有 450 亿元 7 天期和 800 亿元隔夜逆回购到期,净投放 480 亿元。中信证券首席经济学家明明认为,这次操作把税期走款高峰、月末跨月和月初的资金波动放进同一个窗口统筹应对,隔夜逆回购的使用场景从节假日扩展到常规时点。换锚针对的是短端利率框架,当天债市波动很小:10 年期国债收益率下行 0.4 个基点至 1.626%,1 个月 Shibor 降至 1.3848%,为 2020 年 5 月以来新低。
利好利空成长股和港股科网受压最重,黄金没有起到避险作用
下表的方向指 10 月 22 日这三股压力对各类资产的作用,依据是当天已经发生的行情。
| 资产 | 方向 | 幅度/把握 | 理由 |
|---|---|---|---|
| A股 AI 硬件 | 利空,偏跌 | 幅度大把握高 | 美债高位压估值,海外 AI 资本开支回报受质疑;申万通信跌 6.17%,电子跌 3.60%。 |
| 港股科网 | 利空,偏跌 | 幅度大把握高 | 估值压力之外,叠加平台监管座谈会和离岸信托税申报;恒生科技跌 5.03%,南向资金连续第七日净卖出。 |
| A股传媒、AI 应用 | 利空,偏跌 | 幅度中把握中 | 风险偏好收缩,题材股遭抛售;申万传媒跌 4.78%,多股跌停。 |
| 锂电 | 利空,偏跌 | 幅度中把握中 | 主因是龙头电池企业三季报利润增速放缓,并非中东或美债;碳酸锂期货主力跌约 3.6%。 |
| 黄金 | 利空,偏跌 | 幅度小把握中 | 油价推高通胀和利率预期,加大持有黄金的机会成本;COMEX 金跌约 1.2%,沪金主力跌约 0.97%。 |
| 原油 | 利好,偏涨 | 幅度中把握中 | 沙特遇袭、美方撤侨;布伦特约 112 美元,WTI 盘中触及 100 美元,上海原油主力涨约 1.8%。 |
| 油气类 QDII | 利好,偏涨 | 幅度小把握中 | 跟踪美股油气板块,标普油气类 ETF 当天涨 1.62% 至 3.12%。 |
| 纳指类 QDII | 利空,偏跌 | 幅度中把握中 | 纳指期货下跌,场内价格高于净值的溢价有收窄风险;主要纳指 ETF 跌 1.75% 至 2.12%,部分产品临时停牌。 |
| A股银行、家电、食饮 | 中性 | 幅度小把握中 | 高股息、低估值板块相对抗跌;申万家电涨 0.08%,银行跌 0.27%,三家国有大行股价创历史新高。 |
| 有色金属 | 方向不明 | 幅度小把握低 | 风险偏好下降与供给约束并存,不在申万跌幅前四;沪铜跌 1.33%,沪铝涨 0.89%。 |
| 国内债市 | 利好,偏涨 | 幅度小把握中 | 隔夜逆回购持续投放,资金面宽松;10 年期国债收益率 1.626%,下行 0.4 个基点。 |
| 美债 | 利好,偏涨 | 幅度小把握中 | 增长担忧盖过通胀担忧,资金流入国债;10 年期收益率回落约 7 个基点至 5.075%。 |
| 人民币 | 中性 | 幅度小把握高 | 中间价报 6.7195,调弱 3 个基点;在岸人民币 17:36 报 6.6724,比前收略升。 |
黄金的走势与常见的避险逻辑相反。地缘冲突升级通常被认为利好金价,但路透写道,黄金这次没有吸引到避险资金。OANDA 的 Kelvin Wong 解释,油价持续上涨会推高通胀预期和长期利率,加大持有黄金的机会成本。当天吸引避险资金的是美债,10 年期美债收益率回落约 7 个基点。
对国内投资者的影响成长股回撤最深,防御资产起了作用
创业板指较 6 月高点 4380.41 点的回撤已超过 40%。沪深300 收于 4036.30 点,路透称这是 2025 年 7 月以来最低。银行股、国债和资金面则保持平稳。
9 月 22 日以来:创业板指、沪深300 与布伦特原油
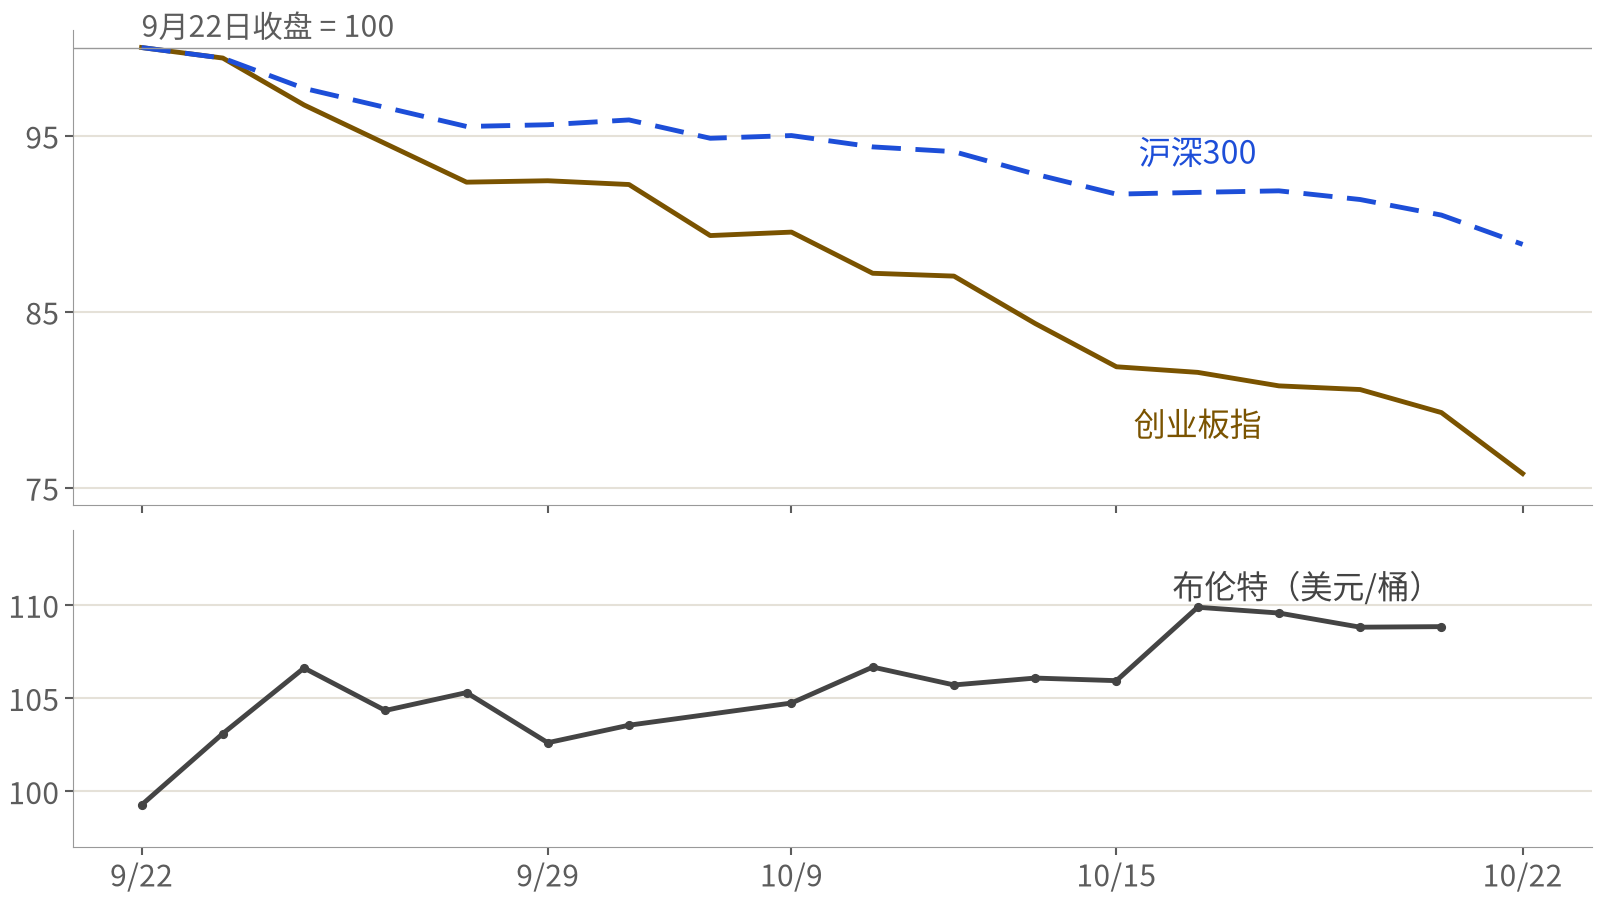
9 月下旬以来,创业板指的跌幅明显大于沪深300,同期布伦特原油整体走高。
-
A股 · 成长与 AI 硬件
利空,偏跌相关方向
- 光模块
- 存储
- PCB
- 传媒与 AI 应用
创业板指 10 月以来只有一天收涨。中信证券认为,本轮调整由机构重仓股引发,再传导到融资占比高的板块,AI 硬件的估值回撤幅度已接近 2021–2022 年新能源核心股。
-
港股
利空,偏跌相关方向
- 互联网平台
- 科技硬件
- 港股通
南向资金连续七个交易日净卖出,恒生科技收于两年低位。国元证券统计,恒生科技市盈率为 22.01 倍,处于近一年 22.9% 分位。
-
A股 · 防御板块
中性相关方向
- 银行
- 家电
- 食品饮料
当天上涨或小跌,三家国有大行股价创历史新高。中信证券统计,截至 10 月 16 日,国债 ETF 近 10 个交易日累计净申购 102 亿元,处于 2023 年以来约 99% 分位。
-
黄金
利空,偏跌相关方向
- 沪金
- 黄金 ETF
- 黄金采矿
国际金价跌约 1.2%,A股黄金股跌超 3%。当天压在金价上的是高利率预期,地缘冲突没有带来避险买盘。
-
QDII
方向不明相关方向
- 纳指类
- 油气类
两类走势相反:油气类上涨,纳指类既随标的下跌,又面临溢价收窄。多家基金公司发布溢价风险提示或临时停牌。
-
债市、资金面与人民币
中性相关方向
- 国债
- 货币基金
- 人民币汇率
隔夜逆回购持续投放,短端利率宽松,10 年期国债期货主力平收。人民币中间价基本不动。
权威机构观点分歧在调整是否接近尾声
本轮市场调整的核心仍在于地缘风险向通胀预期和全球流动性环境的传导。
我们仍看好 AI 资产回报前景,建议通过资产配置应对近期市场波动,为 AI 资产「购买保险」。
“The market is in the dump.” “The National Team has been rather hesitant to make a move.”(市场正处于低谷。国家队迟迟没有出手。)
“The big concern is that AI-driven earnings narrative, which has supported US earnings and spread to global equities, may be challenged here.”(最大的担忧是,支撑美股盈利并扩散到全球股市的 AI 盈利叙事,可能在这里受到挑战。)
中信证券 10 月 18 日的策略报告题为《市场调整接近尾声》,认为「高利率和 AI 投资是硬币的两面」,AI 投资预期下修反而可能带来利率回落。华泰证券的看法更谨慎,认为科技硬件的趋势性做多窗口仍需等待。
网上讨论中文侧谈持仓的痛,英文侧谈熊市
国内社交平台上,当天的讨论集中在个人持仓:有人被套不敢动,也有人按计划加仓。英文社交媒体更多在给指数定性。
国内散户
被套和抄底的声音同时出现。
小红书评论区有人写「科技被套怎么办。不敢割肉不敢补」,股吧标题写「历史上也没有见过这样持续连绵不断的下跌」。另一边,也有多位作者发帖称低位是加仓或买入的机会,如「2600点的创业板,从中长期维度来看,安全边际比较高了」。持有场内纳指 ETF 的投资者则在讨论「杀溢价」。
见于小红书与东方财富股吧,10 月 21–22 日。
英文社交媒体
港股科技「抹平 924 行情」。
有账号写道,恒生科技较高点下跌 43%,「erasing nearly all gains since China's September 24th stimulus announcement」(几乎抹平了 9 月 24 日刺激政策以来的全部涨幅)。彭博电视主播 David Ingles 称当天港股中国科技股出现「major dislocation」(严重错位)。也有个别账号把港股下跌归因于离岸信托税,与洪灏的说法一致。
见于 X 公开帖子,10 月 22 日。
关于央行换锚,中英文两侧讨论的都是同一个问题:把隔夜利率定为主要政策利率,算不算变相降息。散户层面几乎没有讨论这件事,相关内容多来自财经博主和金融学习类账号。
来源与参考(40)
不构成投资建议